

Oleh: Defiyan Cori (Ekonom Konstitusi)
Ditengah pandemi covid-19 yang melanda hampir seluruh negara di dunia dan berimplikasi pada sektor ekonomi makro maupun mikro, tidaklah mudah bagi perusahaan mempertahankan kinerja terbaiknya. Berbagai permasalahan yang kompleks dialami oleh hampir seluruh sektor perekonomian selama periode Tahun 2019, termasuk perbankan. Akibat pandemi Covid-19, sebagian besar sektor riil mengalami kemerosotan kinerja yang berdampak pada posisi keuangannya dan membuat permintaan kredit ke perbankan juga melemah.
Begitu pula halnya dengan Badan Usaha Milik Negara (BUMN) yang beroperasi tidak saja membawa misi sebuah korporasi seperti perusahaan swasta yang mengejar keuntungan, namun juga mengemban amanat negara yang termaktub dalam Pasal 33 UUD 1945. Kompleksitas masalah juga dihadapi oleh 4 (empat) BUMN Perbankan, yaitu Bank Mandiri, BRI, BNI dan BTN dalam mengelola korporasi yang tidak saja harus menyelamatkan kinerja perusahaan, tapi juga harus menerapkan tata kelola yang baik (Good Corporate Governance/GCG) berdasar Undang-Undang dan peraturan yang berlaku.

Tata Kelola Dan Tantangan BUMN
Dalam perspektif pengelolaan BUMN inilah, maka perlu kiranya menelusuri kinerja BUMN Perbankan ini dengan mendasarkan pada 2 (dua) faktor penting dan merupakan tugas pokok dan fungsi utama BUMN dengan 2 (dua) Undang-Undang yang melekat (UU No. 19 Tahun 2003 tentang BUMN dan UU No. 40 Tahun 2007 tentang Perseroan Terbatas), yaitu kepeduliaan terhadap lingkungan dan kinerja perusahaan sebagai sebuah organisasi bisnis.
Tidaklah mudah mengelola BUMN yang sangat besar dengan 2 (dua) tanggungjawab UU yang harus dijalankan, apalagi dibawah pengendalian dan pengawasan yang melekat dalam perUndang-Undangan dan peraturan lainnya, ditambah lagi oleh dampak yang harus dihadapi akbat perkembangan pandemi covid 19 saat ini. Atas dasar inilah, jika ada sebuah perusahaan besar (korporasi) mampu bertahan dan menunjukkan kinerja merupakan sesuatu yang patut diapresiasi. Itulah yang telah ditunjukkan oleh BUMN Perbankan Indonesia terhadap industri perbankan nasional yang bertindak sebagai lembaga penyantara (intermediary institution) keuangan, diantaranya tabungan dan simpan pinjam (kreditur-debitur) dalam melayani masyarakat nasabah atau konsumen sampai ke pelosok negeri.
Bahkan, langkah-langkah antisipasi telah dilakukan bank-bank milik negara untuk membantu permasalahan yang dihadapi pelaku usaha atau debitur, seperti merestrukturisasi kredit khususnya dikelompok UMKM. Mendukung Program Pemulihan Ekonomi Nasional (PEN) dengan menyalurkan kredit ke UMKM, dan melakukan pencadangan atas kredit-kredit bermasalah. Termasuk membantu aliran kas (cashflow) dengan pendekatan manajerial (management approach) para debitur yang terkena dampak pàndemi Covid-19, membantu penyaluran produk/jasanya dan lain-lain melalui kegiatan terarah kepada penyelesaian masalah (problem solving).
Permasalahan krusial lain terkait dengan kinerja BUMN yang berpotensi semakin memburuk adalah soal seleksi, perekrutan (recruitment) dan penempatan para Direksi dan Komisaris yang tidak saja bukan ahlinya, melainkan tidak profesional serta pada posisi dan tempat yang salah (the wrong man and the wrong place). Apalagi, dalam banyak kasus penempatan Direksi dan Komisaris BUMN tersebut ditengarai penuh dengan unsur nepotisme.
Sesungguhnya, diluar kasus-kasus memalukan tersebut, BUMN masih memiliki pekerjaan rumah untuk menyelesaikan beban masa lalu. Bila saja pekerjaan rumah masa lalu ini dilakukan sejak awal pemerintahan tentu usaha dan upayanya (effort) akan lebih baik. Mungkin, masalahnya adalah Kementerian BUMN tidak terlalu serius dan fokus untuk menyelesaikan permasalahan utamanya yang menjadi prioritas bagi beban perusahaan negara di masa depan.
Padahal, mengacu Pasal 33 UUD 1945 bahwa perekonomian yang disusun usaha bersama itu turunannya adalah BUMN harus sinergis di dalam membangun perekonomian bangsa. Kenyataannya, selama reformasi, BUMN bekerja secara sendiri.
Ditambah lagi, BUMN dibebani oleh UU Perseroan Terbatas No. 40 yang mengharuskan BUMN mengejar/berorientasi profit (profit oriented). Kalau melihat secara keseluruhan beban BUMN, tidaklah fair juga menilai BUMN kinerjanya buruk jika terdapat kerugian, tetapi dampak keburukan kinerja BUMN tersebut sangat mungkin diakibatkan oleh pengelolahan BUMN yang terjadi di masa lalu.
Kalau kemudian adanya peningkatan harta (asset) dan berbagai aksi korporasi lainnya bagi BUMN mudah untuk melakukannya, dengan meningkatkan valuasinya. Salah satunya dengan nilai perusahaan dan kinerja yang baik, maka akan memperoleh “nama baik” (image) untuk tambahan modal dengan menawarkan global bond. Sehingga jajaran direksi saat ini memiliki beban yang cukup berat untuk memompa kinerja BUMN lebih leluasa dan memacu kinerja lebih baik. Apalagi di tengah melambatnya perekonomian dunia dan stagnannya pertumbuhan ekonomi di beberapa negara maju yang mengarah ke resesi perekonomian dunia oleh berbagai turbulensi politik.
Bagaimanapun juga, BUMN itu harus tetap dimiliki oleh negara, makna dikuasai itu tidak berarti sebagian sahamnya boleh diperjualbelikan ke asing yang dapat menyandera kepentingan strategis bangsa dan negara. Apalagi untuk BUMN-BUMN yang bersifat strategis dan menguasai hajat hidup orang banyak, BUMN itu 100% dikuasai oleh negara dan tidak dibenarkan sahamnya di jual ke pasar bursa melalui Initial Public Offering (IPO). Mengapa, sangat rentan dijadikan permainan mengabaikan kerugian modal (capital loss) dan hanya mengejar keuntungan modal (capital gain) oleh para pemegang saham.
Beberapa contoh kasus berdampak pada kondisi kesehatan perusahaan sedang dialami oleh BUMN saat ini dan merupakan efek dari penerbitan surat utang (Global Bond) dalam jumlah atau nilai yang besar pada masa lalu, terjadi pada PT Garuda Indonesia, Pertamina dan PLN. Disamping itu, sejumlah BUMN yang melepas sahamnya di pasar bursa juga menghadapi tantangan turbulensi perekonomian yang berimplikasi pada kinerja tahunan.
Sebagaimana diketahui, latar belakang pemikiran meng-IPO-kan BUMN adalah untuk membuat BUMN menjadi berkinerja baik. tetapi ketika membuat perbandingkan kinerja antar BUMN, seperti Garuda Indonesia dengan Pertamina, sangat jauh panggang dari api. Pertamina membuktikan kinerja BUMN yang tidak IPO dan jauh lebih baik daripada Garuda Indonesia yang telah diIPOkan. Padahal Pertamina juga dibebankan PSO (Public Services Obligation) yang harganya dikendalikan oleh pemerintah.
Sementara, Garuda Indonesia bisa menaikan harga tiketnya berdasarkan ruang batas atas dan batas bawah yang ditetapkan oleh kementerian perhubungan. Jadi apa artinya meng-IPO-kan BUMN, kalau kemudian yang tidak IPO berkinerja lebih sehat dibandingkan yang di-IPO-kan.
Dalam perspektif kinerja BUMN, maka harus diperhatikan dan dicermati secara kasus per kasus (case by case) karena masing-masing memiliki karakter yang berbeda. Meskipun berbagai kebijakan (UU dan peraturan lainnya) justru menjadi pemicu (trigger) di balik semua masalah yang dihadapi lebih pelik dibanding persaingan dalam industri, khususnya perbankan. Perangkat Undang-Undang justru terkadang tidak mendukung jajaran manajemen BUMN yang beroperasi secara sektoral itu untuk mencapai sasaran dan tujuan perusahaan negara secara efektif dan efisien.
Undang-Undang No. 19 Tahun 2003 tentang BUMN dan Undang-Undang sektoral khusus perbankan, yaitu Undang-Undang Nomor 7 Tahun 1992 Tentang Perbankan dan perubahannya melalui UU Nomor 10 Tahun 1998, Selain itu, pengaturan tanggungjawab sosial (Corporate Social Responsibility/CSR), terutama dalam Pasal 74 UU No 40 Tahun 2007 Tentang Perseroan Terbatas tidak menjadi beban biaya bagi korporasi swasta. Dan, sejak 20 April 1999, UU no 8 Tahun 1999 tentang perlindungan konsumen atau UUPK mulai sah diberlakukan. Undang-undang ini mengatur secara rinci tentang pemberian perlindungan kepada konsumen dalam rangka pemenuhan kebutuhannya sebagai konsumen,semakin membuat kebutuhan posisi kapasitas dan kapabilitas pimpinan BUMN Perbankan bukanlah sosok yang biasa-biasa saja.
Kinerja dan Kompetensi Manajerial
Kinerja manajemen merupakan sebuah penilaian obyektif yang menjadi sasaran dan tujuan secara periodik, dan pencapaian semua itu tidak datang dengan sendirinya. Tata kelola BUMN, khususnya bank yang profesional dan mengedepankan kepatuhan pada prinsip GCG maupun Prudential Banking, harus diterapkan dan hal ini telah berjalan sejak lama pada bank-bank milik negara. Bankir bank BUMN, terutama bank-bank yang tergabung dalam Himpunan bank-bank milik Negara (Himbara) juga sudah teruji kepiawaiannya dalam mengelola bank dengan berbagai peraturan yang melekat. Di satu sisi selalu mencari business opportunity, namun di sisi lain, sukses menjaga tingkat kesehatan kreditnya. Hal itu yang membuat banyak bankir khususnya dari Mandiri, yang ditempatkan pemerintah selaku pemegang saham, ke sejumlah bank milik negara lainnya, bahkan, menjadi pimpinan ke korporasi BUMN lainnya, termasuk menjadi pejabat negara.
Khususnya di Bank Mandiri, prinsip kehati-hatian dan manajemen risiko telah dilakukan sejak lama. Bahkan, hal itu terus dilakukan Bank dengan harta kekayaan (asset) terbesar di Indonesia ini sejak dipimpin oleh Kartika Wirjoatmodjo yang selanjutnya beralih ke Royke Tumilaar dan saat ini dibawah kepemimpinan Darmawan Junaidi. Ketiga Direktur Utama (Dirut) tersebut, telah menerapkan prinsip kehati-hatian dan GCG pada seluruh aspek bisnis Bank Mandiri. Terbukti, Bank Mandiri mengalami penurunan laba terkecil daripada bank lainnya pada kinerja 2020, sebagai imbas dari Pàndemi Covid-19.
Keberhasilan manajemen dalam mengelola bank milik negara tersebut secara turun-temurun, bukan tanpa halangan dan gangguan politis, seringkali juga diganggu oleh pihak yang berkepentingan. Hal itu dilakukan dengan beragam cara, salah satunya adalah dengan mendiskreditkan manajemen bank pemerintah, baik itu dilakukan kepada jajarak Direksi (Board Of Director/BOD) yang masih menjabat, maupun yang sudah tidak menjabat. Selalu saja ada pihak-pihak yang mencari perhatian dan sensasi dengan menuding manajemen bank negara tidak proper dalam tata kelola banknya. Anehnya, semua tuduhan tersebut selalu berupa klaim sepihak tanpa bukti valid. Hal itu sudah sering terjadi dan menjadi rutinitas setiap tahun.
Mengelola bank dengan harta kekayaan bernilai sangat besar (asset jumbo), bukanlah perkara yang mudah, sebagaimana mengelola bank swasta yang minimal intervensi politik atau malah nihil. Banyak “mata” yang mengawasi BUMN Perbankan, mulai dari OJK selaku pengawas dan pengambil kebijakan atas institusi keuangan dan perbankan, Dewan Perwaklan Rakyat (DPR) selaku pengawas pemerintah dan perusahaan milik pemerintah, BPK selaku auditor dan beragam Lembaga lainnya. Tentu menjadi sesuatu hal yang mustahil bagi manajemen bank milik pemerintah untuk mengakali semua lembaga tinggi negara tersebut, jika memang ada penyelewengan atau rekayasa terhadap laporan keuangan.
Selain itu, PT Bank Mandiri Tbk sudah terdaftar (listing) di Bursa Efek Indonesia pada tanggal 14 Juli 2003 dengan harga saham perdana (IPO) Rp 675 (sebelum stock split). BMRI melepas 20% kepemilikan sahamnya kepada publik. Sebelum IPO, total saham Bank Mandiri (BMRI) yang adalah Rp. 20.000.000.000. Saat ini total saham Bank Mandiri (BMRI) yang ada di BEI mencapai Rp. 46.199.999.998. Sejak efektif beroperasi di tahun 1999, kini Bank Mandiri sudah memiliki 2.456 kantor cabang di seluruh Indonesia. Beberapa institusi yang menjadi pemegang saham BMRI terbesar di masyarakat yakni Prudential, Citibank, GIC Government Singapore, AIA dan saham publik secara perseorangan lainnya.
Ketatnya penerapan prinsip GCG dan kehatian-hatian (Prudential Banking), oleh manajemen bank yang tergabung dalam Himbara (BRI, BNI, Mandiri dan BTN), terbukti membuat keempat bank tersebut berhasil melalui perjalanan kinerja manajerial periodiknya melalu kompetensi BODnya. Jumlah saham Bank Mandiri yang beredar per Maret 2021 berdasar data publikasi BEI, adalah 46.199.999.998 lembar / 46,20 M lembar dengan nilai kapitalisasi sejumlah Rp300,30 Triliun. Porsi saham Bank Mandiri per Desember Tahun 2019, yaitu saham Negara sebesar 60%, DJS Ketenagakerjaan Program JHT 1,62% serta Badan Usaha Asing dan Perseorangan sebesarb38,38%.
Sedangkan porsi saham BUMN Perbankan lainnya, yaitu BRI pada Tahun 2020, porsi saham Negara yang diwakili oleh Pemerintah Republik Indonesia sebesar 56,75%, dan porsi saham publik sebesar 43,25%. Bank Negara Indonesia (BNI) adalah bank komersial tertua dalam sejarah Republik Indonesia. Bank ini didirikan pada tanggal 5 Juli tahun 1946. Saat ini BNI mempunyai 2.262 kantor cabang di Indonesia dan 8 di luar negeri. Porsi saham BNI per Desember 2020, yaitu Negara/Pemerintah sebesar 60%, Badan Usaha Dalam Negeri memiliki 15,51% dan Badan Usaha dan Perseorangan Asing sebesar 24,49%.
Pada tanggal 19 Februari 2020 PT Bank Mandiri (Persero) Tbk telah melangsungkan RUPST pada 19, perseroan berhasil membukukan laba bersih konsolidasian sejumlah Rp 27,5 atriliun selama periode 2019 secara tahunan (year on year/yoy). RUPS jiga menyepakati 60 persen dari laba bersih Tahun 2019 itu akan dibagikan kepada pemegang saham sebagai dividen, dan jika dihitung secara matematis, maka 60 persen dari laba bersih tersebut berarti berjumlah Rp 16,49 Triliun atau menjadi sekitar Rp 353,34 per lembar saham. Nilai dividen tersebut meningkat dibandingkan tahun sebelumnya yang sebesar Rp11,2 Triliun atau sekitar Rp241 per lembar saham.
Selain Bank Mandiri, PT Bank Rakyat Indonesia (Persero) Tbk dalam RUPST membagikan laba bersih sebagai dividen kepada pemegang saham Rp 20,6 triliun.Nominal yang ditetapkan sebagai dividen tersebut merupakan 60 persen dari laba bersih bank bersandi saham BBRI itu sepanjang 2019, yakni sebesar Rp34,4 Triliun Dividen yang dibagikan BBRI sekitar Rp 168,1 per lembar saham. Angka ini naik 27,2 persen dibandingkan dengan dividen yang dibagikan BRI pada tahun lalu sebesar Rp 16,2 triliun atau sekitar Rp 132,2 per lembar saham. Dengan harga saham BBRI berada pada Rp 4.560 per saham, pada hari Kamis 20 Februari 2020, maka hasil saham (yield) dividen BBRI sebesar 3,68 persen. Persentase yield dividen yang dibagikan oleh BRI ini masih lebih kecil dibanding Bank Mandiri. Dari jumlah dividen yang dibagikan senilai Rp20,6 Triliun itu, yang disetor ke kas negara adalah sejumlah Rp11,7 Triliun, dan sisanya dibagikan ke pemegang saham publik.
Sedangkan Bank Negara Indonesia (Persero) Tbk menyepakati untuk mengalokasikan 25 persen laba bersih pada 2019 sebagai dividen yang akan dibagikan kepada pemegang saham. Alokasi tersebut lebih kecil ketimbang dua bank pelat merah sebelumnya, yaitu Bank Mandiri dan BRI yang mengalokasikan 60 persen laba bersih sebagai dividen. Rapat Umum Pemegang Saham Tahunan (RUPST) PT Bank Negara Indonesia (persero) Tbk atau BNI yang berlangsung pada Hari yang sama Kamis 20 Februari 2020, di Jakarta, menyetujui penggunaan laba bersih perseroan tahun buku 2019 sebesar Rp15,38 triliun untuk dividen dan laba ditahan. Adapun dividen yang diberikan sebesar 25% dari laba bersih atau Rp3,85 triliun. Adapun jumlah dividen yang disetor kepada negara sebesar 60% setara dengan Rp2,30 Triliun dan sisanya disetor kepada pemegang saham publik.
Perkembangan kinerja BUMN lainnya terkait jumlah penyaluran kredit, persentase kredit bermasalah atau macet (NPL) dan capaian laba secara periodik selama 6 tahun terakhir dapat dilihat pada tabel berikut:
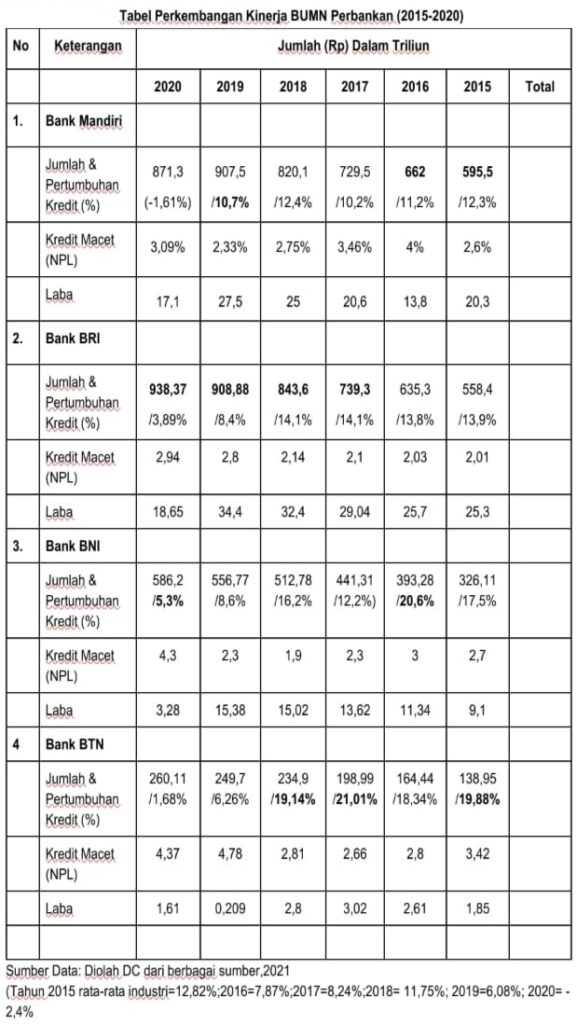
Sektor UMKM merupakan sektor strategis dan berdasarkan perkembangannya telah menjadi fokus bisnis utama BRI untuk meraih kinerja terbaik dalam jumlah penyaluran kredit. Salah satu strategi BRI untuk menggarap sektor UMKM adalah dengan mendigitalisasi UMKM, dengan tujuan “menaikkan kelas” para pelaku UMKM. Proporsi penyaluran kredit ke sektor UMKM oleh BRI pada Tahun 2016 sebesar 72,2 persen menjadi awal penegasan posisi ceruk pasar bisnisnya. Posisi ini berbanding dengan proporsi penyaluran kredit ke kelompok korporasi yang hanya sebesar 27,8 persen.
Pertumbuhan kredit bank-bank milik negara tersebut, secara umum memang lebih lambat dari bulan ke bulan saat terjadi siklus konjungsi ekonomi melanda dunia. Perlambatan kredit sejatinya terjadi di seluruh jenis kredit, namun, yang paling terpukul adalah kredit modal kerja (KMK) yang menurut data bank sentral dalam dua bulan terakhir Juli-Agustus 2020 sudah turun 1,7% yoy. Dengan sektor yang paling terdampak tak lain perdagangan, hotel dan restoran yang telah tumbuh negatif 4,3% secara tahunan menjadi Rp 840,9 triliun per Agustus 2020 lalu.
Sebagai BUMN, berdasarkan UU No. 19 tahun 2003 pasal 66, diberikan tugas kewajiban pelayanan publik (Public Service Obligation/PSO) yang tak terdapat pada korporasi swasta disatu sisi. Namun di lain sisi, BUMN yang berbentuk PT juga diminta untuk mengejar keuntungan (profit) sebagai salah satu variabel penilaian kinerja manajemen. Melalui 2 (dua) tugas dan tanggungjawab ini saja tidaklah ringan mengelola dan menjalankan operasi perusahaan negara, dan itulah yang membedakan BUMN dengan korporasi swasta. Pertama, tidak diberikan beban PSO dan kedua, labanya itu murni untuk pemegang saham. Sedangkan BUMN harus dibagi kepada pemerintah terus kemudian dibagi lagi ke pemegang saham publik, kalau di BUMN itu ada saham pihak yaitu swasta atau asing. Inilah permasalahan mendasar dan merupakan beban terbesar yang terjadi pada BUMN, lebih khusus Perbankan.
Untuk itulah, dibutuhkan perangkat UU yang membuat gerakan operasional BUMN itu secara hukum dapat dipayungi oleh kebijakan negara. Untuk menjawab persoalan ini, perlu adanya revisi UU No 19 tahun 2003 yang sudah lebih dari 15 tahun harus segera dirampungkan. Termasuk juga keberadaan UU No 17 tahun 2003 tentang Keuangan Negara yang memisahkan antara kekayaan BUMN dengan kekayaan negara.
Revisi diperlukan, karena bukan saja sudah tidak relevan lagi dengan kondisi saat ini, lebih dari itu, telah bertentangan dengan konstitusi bahwa penguasaan negara itu adalah mutlak 100 persen. Artinya untuk BUMN strategis padavcabang-cabang produksi yang penting dan menguasai hajat hidup orang banyak adalah mutlak. Begitu juga dasar hukum konstitusi dalam penyusunan dan penetapan kebijakan sektoral yang jelas bertentangan dengan Pasal 33 UUD 1945, pasal demi pasal yang ada dalam UU sektoral harus disesuaikan agar beban kompetisi dengan korporasi swasta menjadi imbang.(*)